Nasce Kreos – Private Debt Index, l’indicatore del private debt italiano: il 2026 si apre con il miglior primo semestre di sempre
Pubblicato il 12 Ottobre 2026 Tempo di lettura: 4.7 min
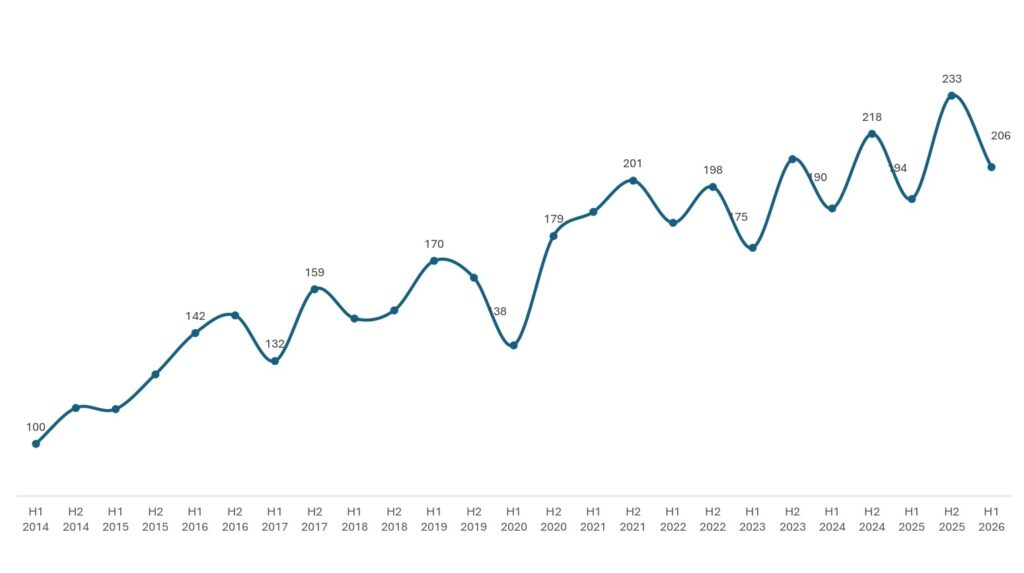
Il mercato italiano del private debt ha registrato nella prima metà del 2026 il valore più alto mai raggiunto in un primo semestre: 206, rispetto a una base pari a 100 fissata nel 2014, anno di nascita dell’asset class nel Paese. Il risultato consolida un 2025 già da record, chiuso a 233 – il massimo assoluto dell’intera serie storica – e caratterizzato dal numero più elevato di operatori attivi mai censito sul mercato italiano.
I dati emergono da Kreos, l’indicatore proprietario elaborato nell’ambito del nuovo Osservatorio Private Debt, promosso da LIUC Business School in collaborazione con AIFI e Cassa Depositi e Prestiti e con il supporto di Sella Investment Banking e dello studio legale Dentons , per analizzare l’evoluzione del mercato italiano del private debt e offrire una lettura strutturata dell’ecosistema che lo compone.
Fino a oggi il private debt italiano è stato raccontato attraverso numeri distinti – il fundraising, gli operatori attivi, i finanziamenti e le loro caratteristiche – che nello stesso periodo possono muoversi in direzioni diverse. L’indicatore nasce dall’esigenza di raccontare, in un numero solo, lo stato di salute del mercato e quindi se, nel complesso, stia andando meglio o peggio. Il punto di partenza è il 2014, anno in cui il private debt italiano era appena nato, e aiuta a misurare la distanza percorsa: allora poche iniziative isolate e un numero di operazioni prossimo allo zero, oggi un mercato che conta decine di operatori attivi e centinaia di imprese finanziate ogni anno.
L’indicatore tiene insieme due dimensioni. La prima, prevalente, riguarda l’attività del mercato private debt: il numero di first closing, ossia di nuovi fondi che si affacciano sul mercato, il numero di operatori che hanno investito nel semestre e il numero di imprese finanziate. La seconda riguarda il quadro in cui quell’attività si svolge: il tasso di default e lo spread BTP-Bund, per il rischio e le tensioni sul mercato del debito; il numero di operazioni di buy out, la fiducia delle imprese e la produzione industriale, per il ciclo economico da cui nasce la domanda di finanziamento.
Il percorso dell’indice in dodici anni racconta una crescita quasi ininterrotta. La prima accelerazione arriva nel 2016, con l’avvio dell’operatività del FoF Private Debt di Fondo Italiano d’Investimento, che porta al primo closing un numero di veicoli piuttosto rilevante. Il 2020 segna invece l’arrivo della pandemia e di conseguenza la flessione più marcata della serie: mentre produzione industriale, fiducia delle imprese e operazioni straordinarie toccano i minimi del periodo osservato, le componenti del mercato italiano private debt reggono, anche grazie all’intervento di Cassa Depositi e Prestiti, che proprio in quell’anno, soprattutto nella seconda metà, inizia a investire in modo significativo per andare incontro alle difficoltà di liquidità delle imprese; il recupero è rapido e apre la fase di crescita più intensa dell’intera serie. Da allora la tendenza è stabilmente al rialzo, seppur con oscillazioni piuttosto marcate tra un semestre e l’altro che dipendono dalla stagionalità dell’attività: i processi di investimento avviati nella prima parte dell’anno si perfezionano in prevalenza nei mesi finali, e lo stesso vale per gli interventi diretti di CDP e per le operazioni di buy out. Il confronto corretto è quindi sempre tra semestri omologhi.
«Il private debt, specialmente negli ultimi anni, è un mercato fortemente ciclico, che si legge davvero solo quando si entra nella seconda parte dell’anno: è lì che si concentra l’attività ed è lì che se ne coglie la direzione. In questo percorso il ruolo di Cassa Depositi e Prestiti è stato determinante e continua a esserlo, in un mercato che nel frattempo non ha mai smesso di crescere», commenta Anna Gervasoni, Rettore della LIUC – Università Cattaneo e presidente dell’Osservatorio Private Debt.
«Kreos offre una chiave di lettura particolarmente utile perché restituisce, in modo organico, l’evoluzione di un ecosistema divenuto in pochi anni particolarmente rilevante per il mercato italiano. Disporre di un indicatore continuativo permetterà ai vari soggetti coinvolti di valutare con maggiore consapevolezza le tendenze, anche a livello di strutture legali, del comparto e il suo contributo alle diverse esigenze di finanziamento delle imprese», aggiunge Alessandro Fosco Fagotto, partner dello studio legale Dentons e responsabile del dipartimento di Banking and Finance in Italia e in Europa.
«Disporre di un indicatore sintetico che rappresenti l’evoluzione del mercato del private debt è un risultato particolarmente significativo, perché integra le dinamiche e le prospettive del settore con il contesto economico e creditizio di riferimento. Si tratta pertanto di uno strumento che consente agli arranger di offrire ai propri clienti una lettura chiara del mercato e di accompagnarli nelle scelte strategiche a supporto dei loro progetti trasformativi di crescita e investimento», commenta Danilo Dragone, Responsabile Private Debt di Sella Investment Banking.
Il valore raggiunto nella prima metà del 2026 fotografa un mercato arrivato a maturità: in poco più di dieci anni il private debt italiano è passato da poche iniziative pionieristiche a un canale di finanziamento stabile per le imprese, con un numero di operatori e di aziende finanziate sempre più elevato. Kreos nasce per dare a questo percorso una misura unica e continuativa nel tempo, e per seguirne la direzione semestre dopo semestre.